Ví Trả Sau Có Phải Vay Tiền Không? Những Điều Cần Biết

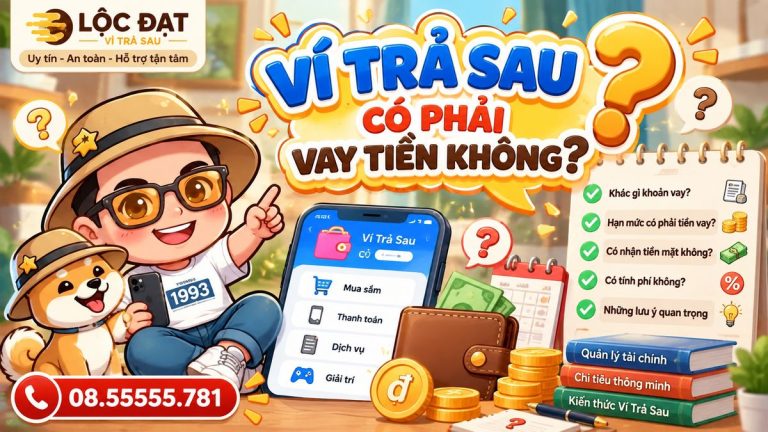
Ví Trả Sau vay tiền có phải không? Đây là câu hỏi được nhiều người quan tâm khi bắt đầu sử dụng các dịch vụ mua trước, thanh toán sau. Hình thức này cho phép người dùng sử dụng hạn mức được cấp để thực hiện những giao dịch được hỗ trợ và thanh toán lại theo thời hạn quy định.
Tuy nhiên, không nên mặc định mọi sản phẩm Ví Trả Sau đều có cùng bản chất như một khoản vay tiền mặt. Cách cung cấp hạn mức, điều kiện sử dụng, phí và nghĩa vụ thanh toán có thể khác nhau tùy từng sản phẩm.
 Hỗ trợ rút ví trả sau uy tín: Liên hệ Zalo 0855555781 (Giải ngân siêu tốc 3-5 phút | Phí rẻ nhất)
 [CLICK CHÁT ZALO NGAY TẠI ĐÂY]
1. Ví Trả Sau có phải vay không?
Câu trả lời là không nên mặc định mọi Ví Trả Sau đều là một khoản vay giống nhau.
Ví Trả Sau thường cung cấp cho người dùng một hạn mức để thực hiện các giao dịch được hỗ trợ. Sau khi sử dụng, người dùng có trách nhiệm thanh toán số tiền đã phát sinh theo thời hạn và điều kiện của sản phẩm.
Điểm quan trọng là:
Mỗi sản phẩm Ví Trả Sau có thể có cơ chế pháp lý, đơn vị cung cấp, điều kiện sử dụng và cách tính phí khác nhau.
Do đó, nếu muốn biết chính xác một dịch vụ cụ thể có phải là khoản vay hay không, cần xem hợp đồng, điều khoản sử dụng và thông tin pháp lý của chính sản phẩm đó.
2. Vì Sao Ví Trả Sau Dễ Bị Hiểu Là Vay?
Sự nhầm lẫn này xuất phát từ cách sử dụng khá giống nhau.
Ví dụ:
Bạn được cấp hạn mức 5 triệu đồng.
Bạn sử dụng 1 triệu đồng để thanh toán một giao dịch.
Sau đó, bạn cần thanh toán khoản đã sử dụng theo thời hạn mà nền tảng quy định.
Cách sử dụng này khiến nhiều người liên tưởng đến việc vay tiền và trả lại sau.
Tuy nhiên, không phải cứ sử dụng trước và thanh toán sau thì mọi sản phẩm đều có cùng bản chất pháp lý.
Người dùng nên phân biệt giữa:
- Hạn mức được cấp.
- Số tiền đã sử dụng.
- Khoản phải thanh toán.
- Phí dịch vụ nếu có.
- Thời hạn thanh toán.
- Điều khoản và hợp đồng của sản phẩm.
3. Ví Trả Sau hoạt động như thế nào?
Thông thường, người dùng sẽ trải qua một quy trình tương đối đơn giản:
Bước 1: Đăng ký tính năng
Người dùng đăng ký Ví Trả Sau trên ứng dụng hoặc nền tảng cung cấp dịch vụ.
Bước 2: Hệ thống xét duyệt
Tùy sản phẩm, hệ thống có thể đánh giá thông tin tài khoản và các tiêu chí liên quan.
Bước 3: Nhận hạn mức
Nếu đáp ứng điều kiện, người dùng được cấp một hạn mức để sử dụng.
Bước 4: Thực hiện giao dịch
Hạn mức có thể được dùng cho các sản phẩm, hàng hóa hoặc dịch vụ nằm trong phạm vi được hỗ trợ.
Bước 5: Thanh toán
Người dùng thanh toán số tiền đã sử dụng theo thời hạn và điều khoản của sản phẩm.
Lưu ý: Không phải Ví Trả Sau nào cũng cho phép người dùng sử dụng hạn mức theo cùng một cách.
4. Hạn Mức Ví Trả Sau Có Phải Tiền Vay Không?
Không nên hiểu đơn giản như vậy.
Hạn mức là số tiền tối đa mà người dùng có thể sử dụng trong phạm vi sản phẩm cho phép.
Ví dụ:
Bạn được cấp hạn mức 5 triệu đồng nhưng chỉ sử dụng 1 triệu đồng.
Trong trường hợp này:
- Hạn mức được cấp: 5 triệu đồng.
- Số tiền đã sử dụng: 1 triệu đồng.
- Hạn mức còn lại: có thể là 4 triệu đồng, tùy cách hệ thống ghi nhận giao dịch.
- Khoản cần thanh toán: liên quan đến số tiền đã sử dụng và các khoản phí nếu có.
Vì vậy, được cấp hạn mức 5 triệu đồng không có nghĩa bạn đang nhận 5 triệu đồng tiền mặt.
5. Ví Trả Sau Có Nhận Tiền Mặt Được Không?
Đây là điểm người dùng cần đặc biệt lưu ý.
Thông thường, hạn mức Ví Trả Sau được thiết kế để sử dụng cho những giao dịch được nền tảng hỗ trợ, chứ không mặc nhiên đồng nghĩa với việc người dùng được nhận tiền mặt.
Khả năng sử dụng hạn mức phụ thuộc vào từng sản phẩm.
Do đó, bạn không nên hiểu:
“Được cấp hạn mức 10 triệu đồng = có thể nhận 10 triệu đồng tiền mặt.”
Hai khái niệm này hoàn toàn khác nhau.
Nếu một dịch vụ có cung cấp phương thức chuyển đổi hạn mức thành tiền hoặc một hình thức giao dịch khác, người dùng cần kiểm tra kỹ điều kiện, chi phí và rủi ro trước khi thực hiện.
6. Ví Trả Sau Có Phải Trả Phí Không?
Có thể có.
Mức phí và cách tính phí phụ thuộc vào từng sản phẩm.
Một số khoản có thể liên quan đến:
- Phí dịch vụ.
- Phí sử dụng.
- Phí phát sinh theo giao dịch.
- Phí liên quan đến việc thanh toán không đúng hạn nếu sản phẩm có quy định.
- Các khoản chi phí khác theo hợp đồng hoặc điều khoản sử dụng.
Vì vậy, trước khi sử dụng, bạn nên kiểm tra biểu phí hiện hành của chính nền tảng.
Không nên chỉ quan tâm đến hạn mức được cấp mà bỏ qua tổng nghĩa vụ thanh toán.
7. Ví Trả Sau Khác Khoản Vay Tiền Như Thế Nào?
Có thể hình dung đơn giản qua bảng sau:
| Tiêu chí | Ví Trả Sau | Khoản vay tiền mặt |
|---|---|---|
| Mục đích | Thường dùng cho các giao dịch được hỗ trợ | Có thể nhận tiền theo điều kiện khoản vay |
| Hạn mức | Được cấp theo sản phẩm | Theo khoản vay được phê duyệt |
| Cách sử dụng | Thường thanh toán trực tiếp trên nền tảng | Có thể nhận tiền và sử dụng theo điều kiện |
| Thanh toán | Theo kỳ/thời hạn quy định | Theo lịch trả nợ của khoản vay |
| Chi phí | Tùy sản phẩm | Tùy khoản vay |
| Điều kiện | Phụ thuộc nhà cung cấp | Phụ thuộc tổ chức cho vay |
Lưu ý: Bảng trên mang tính khái quát. Điều kiện thực tế cần căn cứ vào từng sản phẩm cụ thể.
8. Ví Trả Sau Có Giống Thẻ Tín Dụng Không?
Ví Trả Sau cũng không nên được đồng nhất hoàn toàn với thẻ tín dụng.
Hai hình thức có điểm giống nhau là đều có thể cho phép người dùng sử dụng trước và thanh toán sau.
Tuy nhiên, cách cung cấp, phạm vi sử dụng, hạn mức, phí và điều khoản có thể khác nhau.
Thẻ tín dụng thường được phát hành bởi ngân hàng hoặc tổ chức phát hành thẻ và sử dụng thông qua hệ thống thanh toán thẻ.
Trong khi đó, Ví Trả Sau thường được tích hợp trực tiếp vào ứng dụng hoặc nền tảng cung cấp dịch vụ.
9. Sử dụng Ví Trả Sau có ảnh hưởng đến tài chính cá nhân không?
Có.
Mặc dù người dùng chưa phải thanh toán ngay bằng tiền có sẵn, khoản đã sử dụng vẫn tạo ra nghĩa vụ thanh toán trong tương lai theo điều kiện của sản phẩm.
Ví dụ:
Bạn có thu nhập 10 triệu đồng/tháng.
Nếu sử dụng nhiều hạn mức mua trước trả sau cùng lúc, đến kỳ thanh toán bạn có thể phải trả nhiều khoản khác nhau.
Điều này dễ khiến ngân sách cá nhân bị thiếu hụt.
Vì vậy, một nguyên tắc quan trọng là:
Đừng xem hạn mức được cấp là số tiền bạn có thể thoải mái chi tiêu.
Hãy xem đó là một giới hạn sử dụng cần được quản lý.
10. Có Nên Sử Dụng Hết Hạn Mức Ví Trả Sau?
Không nên sử dụng hết hạn mức chỉ vì bạn được cấp hạn mức cao.
Ví dụ, tài khoản có hạn mức 10 triệu đồng không có nghĩa bạn cần sử dụng đủ 10 triệu đồng.
Trước mỗi giao dịch, nên tự hỏi:
- Khoản này có thực sự cần thiết không?
- Mình có khả năng thanh toán đúng hạn không?
- Sau khi thanh toán, ngân sách tháng này còn đủ không?
- Có đang sử dụng nhiều dịch vụ mua trước trả sau cùng lúc không?
Nếu chưa chắc chắn về khả năng thanh toán, tốt nhất nên cân nhắc trước khi sử dụng.
11. Thanh Toán Ví Trả Sau Trễ Hạn Có Sao Không?
Điều này phụ thuộc vào chính sách của từng sản phẩm.
Việc thanh toán trễ có thể dẫn đến:
- Phát sinh khoản phí theo điều khoản.
- Hạn chế khả năng sử dụng dịch vụ.
- Thay đổi hạn mức hoặc điều kiện sử dụng.
- Các ảnh hưởng khác theo hợp đồng hoặc chính sách của nhà cung cấp.
Vì vậy, người dùng nên kiểm tra ngày đến hạn thường xuyên và chủ động chuẩn bị nguồn tiền thanh toán.
12. Làm sao biết Ví Trả Sau có phù hợp với mình?
Trước khi sử dụng, bạn có thể tự kiểm tra 5 yếu tố:
1. Khả năng thanh toán
Bạn có đủ khả năng thanh toán khoản đã sử dụng khi đến hạn không?
2. Mục đích sử dụng
Khoản chi tiêu có thực sự cần thiết không?
3. Chi phí
Bạn đã hiểu rõ phí và các khoản có thể phát sinh chưa?
4. Thời hạn
Bạn có nhớ ngày thanh toán không?
5. Tổng nghĩa vụ
Bạn đang sử dụng bao nhiêu dịch vụ mua trước trả sau cùng lúc?
Nếu kiểm soát tốt cả 5 yếu tố trên, việc sử dụng hạn mức sẽ chủ động hơn.
13. Những lưu ý quan trọng khi sử dụng Ví Trả Sau
Để hạn chế rủi ro, người dùng nên:
Đọc kỹ điều khoản trước khi đăng ký.
Đặc biệt chú ý hạn mức, phí, thời hạn thanh toán và các trường hợp có thể phát sinh chi phí.
Không cung cấp mật khẩu hoặc mã OTP cho người khác.
Thông tin bảo mật cần được giữ riêng tư.
Theo dõi dư nợ thường xuyên.
Không nên đợi đến sát ngày thanh toán mới kiểm tra.
Không chi tiêu vượt khả năng tài chính.
Hạn mức cao không đồng nghĩa với khả năng tài chính cao.
Chỉ sử dụng dịch vụ từ nguồn chính thức.
Trước khi thực hiện giao dịch, nên xác minh thông tin của đơn vị cung cấp.
14. Ví Trả Sau có phải là khoản vay không? Câu trả lời ngắn gọn
Nếu chỉ cần hiểu một cách đơn giản:
Ví Trả Sau là hình thức cho phép người dùng sử dụng một hạn mức để thanh toán trước và thực hiện nghĩa vụ thanh toán sau. Tuy nhiên, không nên mặc định mọi sản phẩm Ví Trả Sau đều có cùng bản chất pháp lý như một khoản vay.
Muốn biết chính xác, người dùng cần xem:
- Ai là đơn vị cung cấp?
- Sản phẩm được quy định như thế nào?
- Hợp đồng/điều khoản ghi gì?
- Hạn mức được sử dụng vào mục đích nào?
- Có những khoản phí nào?
- Nghĩa vụ thanh toán ra sao?
Đây mới là những thông tin quan trọng để đánh giá một sản phẩm cụ thể.
Kết luận
Ví Trả Sau có phải là khoản vay không? Không nên trả lời giống nhau cho mọi sản phẩm.
Ví Trả Sau và khoản vay tiền mặt có thể có điểm tương đồng ở việc người dùng sử dụng trước và thanh toán sau, nhưng cơ chế hoạt động, mục đích sử dụng, đơn vị cung cấp và điều khoản có thể khác nhau.
Trước khi đăng ký hoặc sử dụng, hãy đọc kỹ điều kiện, biểu phí và nghĩa vụ thanh toán của sản phẩm. Đồng thời, chỉ nên sử dụng hạn mức trong khả năng tài chính của bản thân.
Lộc Đạt Ví Trả Sau chia sẻ các kiến thức về Ví Trả Sau, hạn mức, dư nợ, phí và cách sử dụng để người dùng có thêm thông tin trước khi thực hiện giao dịch.
Thông Tin Lộc Đạt Ví Trả Sau
Lộc Đạt Ví Trả Sau
- Hotline/Zalo: 0855.555.781
- Website: locdatvitrasau.vn
- Hỗ trợ trực tiếp tại Hồ Chí Minh, Hà Nội, online trên toàn quốc
Khi sử dụng bất kỳ dịch vụ tài chính nào, hãy đọc kỹ điều khoản, chi phí và chỉ cung cấp thông tin cho đơn vị chính thức. Không cung cấp mật khẩu hoặc mã OTP cho người khác.